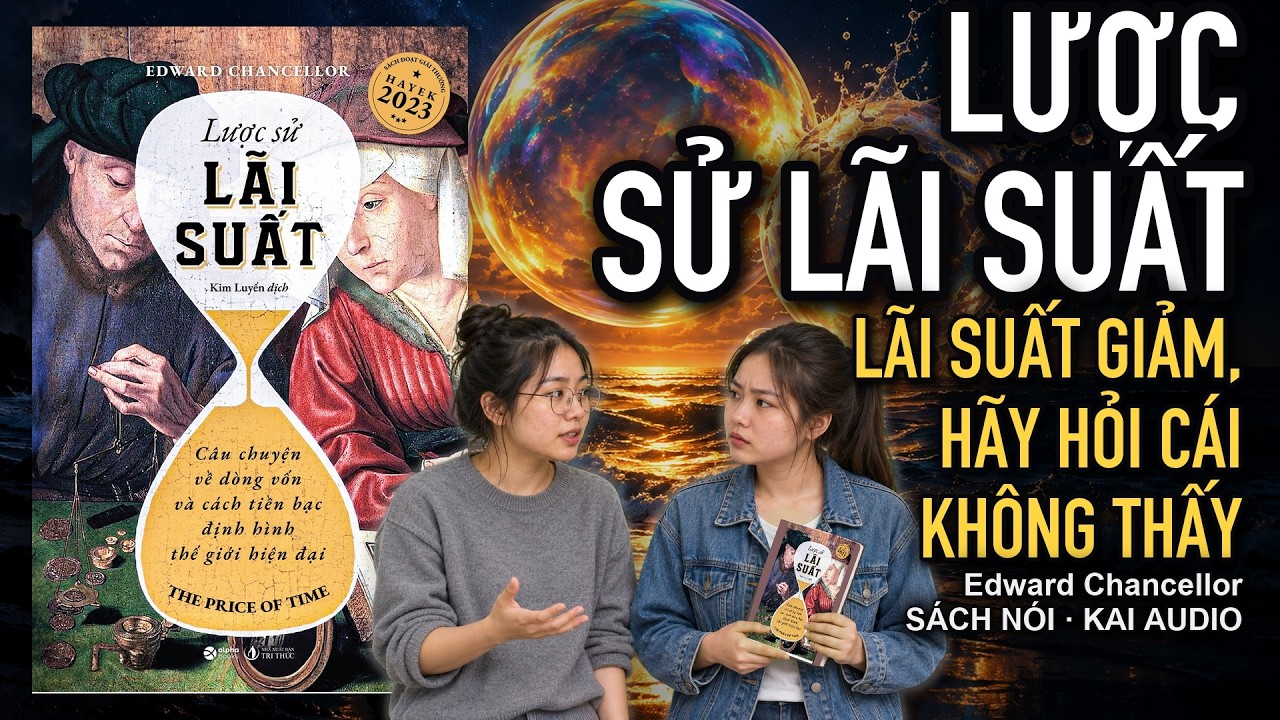
Nếu bạn đang tìm tóm tắt sách Lược Sử Lãi Suất (tên gốc The Price of Time) của sử gia tài chính người Anh Edward Chancellor, bài này gom lại những ý chính trong video của kênh Kai Audio. Sách phù hợp với người hay đọc tin kinh tế và muốn hiểu vì sao lãi suất lại gây tranh cãi đến vậy. Bản tiếng Việt do Alpha Books và NXB Tri Thức phát hành tháng 9/2026, dày 464 trang.
Sách này nói về điều gì?
Khoảng bốn, năm nghìn năm trước ở Lưỡng Hà, người ta đã cho nhau vay lúa mạch và phải trả lại nhiều hơn số nhận. Người Sumer gọi phần trả thêm ấy bằng chữ gắn với con dê con, còn tiếng Hebrew cổ lại lấy chữ chỉ lãi từ vết rắn cắn. Suốt nhiều thế kỷ, cái giá ấy bị nghi ngờ và lên án.
Theo tác giả, sau khi Lehman Brothers sụp đổ năm 2008, thế giới gần như xóa được nó: lãi suất xuống thấp nhất trong năm nghìn năm có ghi chép, có nơi còn âm. Vậy mà những năm sau đó lại đầy bong bóng tài sản, doanh nghiệp sống lay lắt nhờ nợ và bất bình đẳng tăng. Câu hỏi lõi của sách: vì sao không bị cắn có khi lại tệ hơn bị cắn? Sách chia ba phần, mười tám chương, và nội dung dừng ở thời điểm năm 2022.
5 ý chính của cuốn sách
1. Lãi suất là giá của thời gian, có từ trước cả đồng xu
Theo các bài điểm sách, Chancellor kéo lãi suất về trước khi loài người đúc đồng xu đầu tiên. Người xưa nhìn lãi như sự sinh sôi của đàn gia súc: cho mượn một con bò mẹ, mùa sau nhận thêm con bê. Chữ «dê con» của người Sumer và chữ tokos («con bê») trong tiếng Hy Lạp cổ cho thấy điều đó.
Từ đó, theo mô tả chính thức của sách, lãi suất là cái giá để có thứ gì đó bây giờ thay vì phải chờ. Nó thưởng cho người chịu hoãn tiêu tiền, khuyến khích để dành và giúp định giá tài sản lẫn rủi ro. Tác giả gọi đây là mức giá quan trọng nhất của nền kinh tế thị trường, và khi bị can thiệp, vốn sẽ bị phân bổ méo mó.
2. Bị nguyền rủa hàng nghìn năm, nhưng xóa hẳn nó còn nguy hiểm hơn
Aristotle cho rằng tiền vô sinh nên đòi lãi là trái tự nhiên; Chancellor đáp rằng tiền đại diện cho quyền tiêu dùng ngay lúc này, và lãi trả cho sự chờ đợi. Sang thế kỷ 19 ở Pháp, Proudhon gọi lãi là trộm cắp, còn Bastiat cho rằng tín dụng miễn phí dẫn tới tai họa.
Bastiat để lại một công cụ đáng giữ: phân biệt cái thấy được với cái không thấy. Cái thấy được là người vay phải trả thêm; cái không thấy là chuyện xảy ra khi giá vay bị ép quá thấp. Theo tác giả, khi đó vốn bị phân bổ sai chỗ và người ta để dành quá ít. Cái đau của lãi suất cũng buộc ta cân nhắc trước khi vay hay đầu tư.
3. Tiền quá dễ thì bong bóng nở
Câu chuyện minh họa là John Law, người Scotland, lập Công ty Mississippi ở Pháp năm 1717. Theo tài liệu lịch sử độc lập mà video dẫn, cổ phiếu mệnh giá 500 livre có lúc lên tới 10.000 livre, rồi cuối cùng về lại 500. Ba con số ấy dễ nhớ: năm trăm, mười nghìn, rồi lại năm trăm.
Chancellor không giải thích các cơn sốt chỉ bằng lòng tham. Theo ông, khi lãi suất bị ép thấp hơn đà tăng trưởng, người có vốn thấy chỗ an toàn quá ít lợi nhuận và đi tìm lợi nhuận cao hơn, từ đó bong bóng được thổi lên. Sách áp mạch này vào Cục Dự trữ Liên bang Mỹ thời Greenspan và Bernanke, và theo tác giả, sau 2008 cả thế giới lặp lại thí nghiệm của Law ở quy mô lớn hơn.
4. Doanh nghiệp xác sống và vốn bị phân bổ sai chỗ
Đó là những công ty không trả nổi chi phí nợ bằng lợi nhuận trong thời gian dài, vẫn mở cửa vì vay thêm quá dễ. Theo bài điểm sách, sách lấy nước Nhật thập niên 1990 làm ví dụ, và châu Âu cũng có cảnh tương tự sau khủng hoảng đồng euro.
Video bổ sung một dữ kiện độc lập của Ngân hàng Thanh toán Quốc tế (BIS): ở 14 nền kinh tế phát triển, tỉ lệ này khoảng 2% cuối thập niên 1980 và khoảng 12% năm 2016. Cũng nghiên cứu ấy ước tính lãi giảm chỉ giải thích khoảng 17% mức tăng, nghĩa là tiền rẻ có vai trò nhưng không phải toàn bộ câu chuyện.
5. Tiền rẻ ở Mỹ lan sang cả thế giới
Theo Jeff Kearns, tác giả lập luận rằng lãi siêu thấp ở Mỹ đẩy vốn sang thị trường mới nổi, góp phần làm giá lương thực tăng và là một mồi lửa của Mùa xuân Ả Rập. Video lưu ý Mùa xuân Ả Rập còn nhiều nguyên nhân chính trị và xã hội khác. Điều khó cãi hơn là các nền kinh tế mới nổi ngày càng dễ bị chính sách tiền tệ của Mỹ tác động.
Ở Trung Quốc, theo Nandini Jayakumar, tác giả gọi chính sách lãi thấp là «đàn áp tài chính», khiến tiền tiết kiệm của hộ gia đình bị đẩy vào các ngân hàng bóng tối. Tác giả ví nền kinh tế của tiền giả và lãi suất giả với bộ phim The Truman Show, và thừa nhận không ai biết nó kết thúc ra sao.
Góc nhìn phản biện
- Martin Wolf (Financial Times): theo trang Wikipedia về Chancellor, ông gọi sách là bản luận chiến chống lại mọi thứ Ben Bernanke đại diện, nhắc rằng đây không phải bản tổng kết trung lập.
- The Economist: nghiêng về khung lập luận của Bernanke, theo đó lãi suất do cán cân tiết kiệm và đầu tư toàn cầu quyết định; ngân hàng trung ương phản ứng với lãi thấp nhiều hơn là tạo ra nó. Tờ báo cũng nhắc những cảnh báo bất ổn của giới phê phán tiền dễ trong thập niên 2010 đã không thành hiện thực.
- Độc giả Goodreads: sách được chấm trung bình 4,14/5, nhưng có người thấy càng về sau càng rời rạc, lặp ý và khung phân tích một chiều.
Theo cách đọc của Kai Audio, lãi thấp có thể vừa là thủ phạm vừa là triệu chứng, nên một lời giải thích quy mọi tội về một mối thì nên được nghe với chút dè dặt. Ở phía khen, John Tierney gọi sách là cuốn sử uyên bác, còn Jeremy Grantham thấy tác giả kể một chủ đề tưởng khô khan rất cuốn hút.
Ai nên đọc cuốn sách này?
- Người hay theo dõi tin lãi suất, ngân hàng trung ương và muốn có thêm một góc nhìn để đọc chúng.
- Người thích lịch sử kinh tế, từ Lưỡng Hà cổ đại đến khủng hoảng 2008.
- Người muốn nghe cả hai phía: Chancellor và những phản biện từ Bernanke hay The Economist.
- Lưu ý: đây không phải cẩm nang đầu tư cá nhân.
Câu hỏi thường gặp
Lược Sử Lãi Suất nói về điều gì?
Sách kể lịch sử lãi suất qua khoảng năm nghìn năm và lập luận rằng tiền quá rẻ cũng có cái giá của nó: bong bóng tài sản, doanh nghiệp sống nhờ nợ và bất bình đẳng. Đây là quan điểm của tác giả Edward Chancellor.
Tên gốc của Lược Sử Lãi Suất là gì và ai xuất bản bản tiếng Việt?
Tên gốc là The Price of Time, tạm dịch là «cái giá của thời gian», ra mắt tháng 7/2022 do Allen Lane phát hành. Bản tiếng Việt do Alpha Books và NXB Tri Thức phát hành tháng 9/2026, dày 464 trang.
Edward Chancellor là ai?
Ông là sử gia tài chính kiêm nhà báo người Anh, học sử ở Cambridge và Oxford, từng làm ở ngân hàng đầu tư Lazard và quỹ GMO. Cuốn Devil Take the Hindmost của ông kể về lịch sử các cơn đầu cơ.
Cuốn sách có bị phản biện không?
Có. Tạp chí The Economist nghiêng về khung lập luận của Ben Bernanke, cho rằng lãi thấp chủ yếu phản ánh tiết kiệm toàn cầu quá nhiều. Martin Wolf cũng gọi sách là bản luận chiến chống lại những gì Bernanke đại diện.
Đây có phải sách hướng dẫn đầu tư không?
Không. Theo video, đây là sách lịch sử kinh tế có lập trường rõ ràng; bản tóm tắt chỉ giới thiệu và bình luận, không phải lời khuyên đầu tư hay tài chính cá nhân.
Bài viết tóm tắt từ video của kênh Kai Audio; nội dung mang tính giới thiệu, không thay thế việc đọc sách gốc.